
Hưởng ứng Ngày Pháp luật Việt Nam năm 2026, tại Điều 8 Luật phổ biến, giáo dục pháp luật năm 2012 quy định: “Ngày 09/11 hằng năm là Ngày Pháp luật nước Cộng hòa xã hội chủ nghĩa Việt Nam. Ngày Pháp luật được tổ chức nhằm tôn vinh Hiến pháp, pháp luật, giáo dục ý thức thượng tôn pháp luật cho mọi người trong xã hội”.
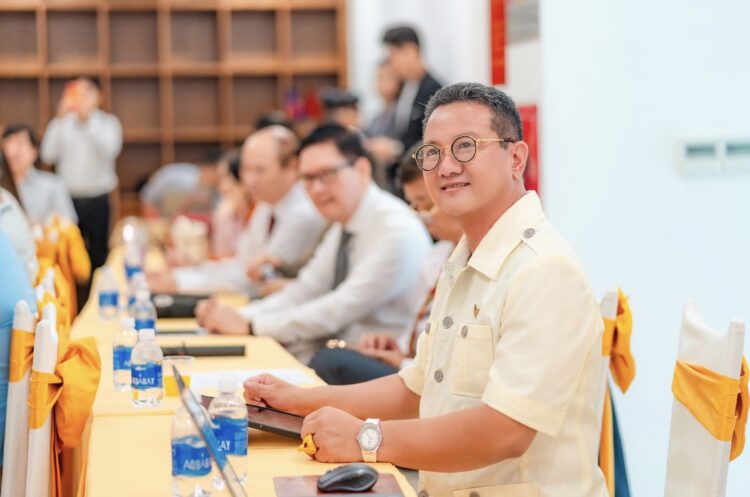
Vào sáng ngày 27/10/2026, Viện Nghiên cứu Thị trường – Truyền thông Quốc tế (IMRIC) phối hợp Viện Nghiên cứu Chính sách pháp luật&Kinh tế hội nhập (IRLIE) tổ chức buổi tuyên truyền, phổ biến pháp luật miễn phí bằng hình thức trực tiếp và trực tuyến…Tại buổi tuyên truyền, luật gia Hồ Minh Sơn – Viện trưởng Viện IMRIC; Giám đốc Trung tâm tư vấn pháp luật Toàn Tâm (TTLCC) đã giải đáp hai trường hợp cho các doanh nghiệp là thành viên của CLB DN IMRIC – IRLIE và CLB Báo chí Truyền thông và Chính sách pháp luật.
Thứ nhất: Quý doanh nhân, nhà đầu tư cần lưu ý về đặt cọc
Theo đó, vào ngày 15/10, Nghị quyết 03/2026 của Hội đồng Thẩm phán TAND Tối cao có hiệu lực, hướng dẫn giải quyết nhiều vướng mắc về đặt cọc trong các giao dịch dân sự, đặc biệt là mua bán nhà đất.
Bộ luật Dân sự 2015 đã quy định về hiệu lực giao dịch, tài sản đặt cọc và trách nhiệm khi một bên không thực hiện cam kết. Thế nhưng, việc áp dụng những nguyên tắc này vào các tranh chấp cụ thể có thể phát sinh cách hiểu khác nhau.
Tại Nghị quyết 03 không tạo ra toàn bộ quyền, nghĩa vụ mới về đặt cọc mà làm rõ cách áp dụng pháp luật trong nhiều tình huống: hợp đồng chưa đủ điều kiện thực hiện, thỏa thuận thiếu thông tin, các bên cùng có lỗi hoặc tranh chấp về mức phạt, bồi thường và tiền lãi.
Theo Điều 117 Bộ luật Dân sự 2015, giao dịch có hiệu lực khi các bên có năng lực phù hợp, tự nguyện xác lập, nội dung và mục đích không vi phạm điều cấm của luật, không trái đạo đức xã hội; hình thức cũng phải đáp ứng yêu cầu nếu pháp luật có quy định.
Tại Điều 3 Nghị quyết 03 hướng dẫn: thỏa thuận đặt cọc để bảo đảm ký hợp đồng vẫn có thể có hiệu lực, dù tại thời điểm đặt cọc, hợp đồng dự kiến sẽ vô hiệu nếu được ký kết.
Điển hình, hai bên đặt cọc mua bán một thửa đất chưa đứng tên người nhận cọc, thỏa thuận thời hạn cụ thể để người này được cấp giấy chứng nhận quyền sử dụng đất trước khi chuyển nhượng.
Hết niên hiệu, người bán vẫn chưa được cấp giấy nên yêu cầu Tòa án tuyên hợp đồng đặt cọc vô hiệu, với lý do hợp đồng chuyển nhượng đất sẽ vô hiệu nếu được ký kết. Theo Nghị quyết, thỏa thuận đặt cọc trong trường hợp này vẫn có hiệu lực nếu đáp ứng các điều kiện tại Điều 117 Bộ luật Dân sự.
Do vậy, đất chưa đủ điều kiện chuyển nhượng không đương nhiên khiến thỏa thuận đặt cọc vô hiệu. Việc đặt cọc có hiệu lực cũng không có nghĩa người bán được phép chuyển nhượng đất khi chưa đáp ứng điều kiện pháp luật.
Đồng thời, Nghị quyết cũng làm rõ trường hợp thỏa thuận đặt cọc thiếu thông tin về kích thước, giá chuyển nhượng đất, khiến một bên từ chối ký hợp đồng và yêu cầu tuyên đặt cọc vô hiệu.
Kể cả khi nội dung chưa rõ ràng dẫn đến hợp đồng không được ký kết hoặc thực hiện, thỏa thuận đặt cọc vẫn có hiệu lực nếu đáp ứng tại Điều 117. Tòa án phải xem xét hiệu lực của chính thỏa thuận đặt cọc, thay vì mặc nhiên coi thỏa thuận này vô hiệu chỉ vì hợp đồng mua bán sau đó không thể thực hiện.
Tại Điều 328 Bộ luật Dân sự 2015 có quy định, nếu không có thỏa thuận khác, bên đặt cọc từ chối ký kết hoặc thực hiện hợp đồng thì mất cọc. Tuy nhiên, bên nhận cọc từ chối phải hoàn trả tài sản đã nhận cùng khoản tiền tương đương giá trị tài sản đó, thường gọi là đền cọc gấp đôi.
Nghị quyết 03 cũng hướng dẫn cụ thể hơn cách xử lý khi phát sinh tranh chấp mà các bên không có thỏa thuận khác về việc xử lý đặt cọc. Trong đó, bên nào có lỗi khiến hợp đồng không được ký kết, không được thực hiện hoặc bị vô hiệu thì phải chịu phạt cọc. Nếu cả hai cùng có lỗi hoặc do sự kiện bất khả kháng, trở ngại khách quan thì không phạt cọc. Nghị quyết lấy ví dụ hai bên đặt cọc mua bán nhà, người bán cam kết hoàn tất thủ tục cấp giấy chứng nhận trong 3 tháng, nếu không sẽ chịu phạt cọc.
Mặc dù đã nộp hồ sơ đúng quy định, hết thời hạn này người bán vẫn chưa được cấp giấy do cơ quan nhà nước chưa giải quyết. Đây còn được xác định là trở ngại khách quan khiến người bán không thể thực hiện đúng cam kết nên không phải chịu phạt cọc.
Vì vậy, khi giải quyết tranh chấp, việc không hoàn thành cam kết đúng hạn chưa đủ để kết luận một bên phải chịu phạt cọc. Tòa án còn phải xem xét nguyên nhân, lỗi của các bên và những trở ngại khách quan nếu có.
Bên cạnh đó, không bị phạt cọc không có nghĩa đương nhiên được giữ tiền cọc hoặc không phải thực hiện các nghĩa vụ khác. Việc hoàn trả tài sản và xử lý những vấn đề liên quan vẫn phải căn cứ vào thỏa thuận, quy định pháp luật.
Nghị quyết còn phân biệt rõ: nếu đặt cọc chỉ để bảo đảm việc ký hợp đồng, khi hợp đồng đã ký, những vi phạm xảy ra trong quá trình thực hiện sau đó hoặc việc mới phát hiện hợp đồng vô hiệu một phần hay toàn bộ sẽ không dẫn đến phạt cọc theo thỏa thuận bảo đảm ký kết ban đầu.
Nếu tranh chấp được giải quyết theo quy định về vi phạm hợp đồng hoặc hậu quả của hợp đồng vô hiệu. Cách xử lý sẽ khác nếu khoản cọc được thỏa thuận để bảo đảm việc thực hiện hợp đồng.
Bộ luật Dân sự cho phép các bên có thỏa thuận khác với nguyên tắc phạt cọc thông thường. Việc thỏa thuận mức phạt quá cao có thể phát sinh tranh chấp.
Căn cứ vào khoản 2 Điều 6 Nghị quyết 03 hướng dẫn, nếu các bên thỏa thuận mức tiền phạt cọc vượt quá giá trị hợp đồng được bảo đảm ký kết hoặc thực hiện, Tòa án xem xét, quyết định mức phạt không vượt quá giá trị hợp đồng tại thời điểm xét xử sơ thẩm.
Điều này, mức phạt đã được ghi trong hợp đồng đặt cọc không phải lúc nào cũng được Tòa án chấp nhận toàn bộ. Giới hạn này căn cứ vào giá trị hợp đồng được bảo đảm, không phải số tiền đã đặt cọc. Không thể hiểu mức phạt cọc tối đa luôn bằng một hoặc hai lần tiền cọc. Hướng dẫn còn giúp các bên có cơ sở rõ ràng hơn khi thỏa thuận mức phạt, đồng thời là căn cứ để Tòa án xử lý những yêu cầu phạt cọc vượt giá trị hợp đồng.
Hai trách nhiệm pháp lý khác nhau nhưng dễ bị nhầm lẫn.
Bộ luật Dân sự 2015 đã có quy định về phạt vi phạm hợp đồng và bồi thường thiệt hại. Nghị quyết 03,làm rõ cách áp dụng các quy định này khi phát sinh tranh chấp đặt cọc.
Tại khoản 5 Điều 6, nếu các bên không có thỏa thuận, một bên vừa yêu cầu phạt cọc, vừa yêu cầu bồi thường thiệt hại theo Điều 419 Bộ luật Dân sự, Tòa án xem xét chấp nhận cả hai yêu cầu.
Việc được nhận tiền phạt cọc không đương nhiên loại trừ quyền yêu cầu bồi thường thiệt hại. Yêu cầu bồi thường vẫn phải được xem xét theo các căn cứ pháp luật tương ứng.
Đồng thời, nếu hai bên thỏa thuận cùng một hành vi vi phạm vừa phải chịu phạt cọc, vừa chịu phạt vi phạm theo Điều 418 Bộ luật Dân sự, Tòa án xem xét chấp nhận yêu cầu phạt cọc, không chấp nhận yêu cầu phạt vi phạm.
Nghị quyết còn phân biệt tiền đặt cọc phải hoàn trả với tiền phạt cọc khi tính lãi. Đối với khoản tiền đặt cọc, Tòa án xem xét yêu cầu tính lãi theo Điều 357 Bộ luật Dân sự, kể từ ngày tiếp theo ngày phát sinh nghĩa vụ hoàn trả. Nếu không chấp nhận tính lãi trên khoản tiền phạt cọc, trừ trường hợp pháp luật quy định khác hoặc các bên có thỏa thuận khác.
Tại Điều 328 Bộ luật Dân sự 2015 đã xác định tài sản đặt cọc có thể là tiền, kim khí quý, đá quý hoặc vật có giá trị khác.
Nghị quyết 03 có hướng dẫn cụ thể hơn về nhóm tài sản có giá trị khác, lấy ví dụ cổ phiếu, trái phiếu và tài sản số.
Tại Điều 5, tài sản đặt cọc phải đáp ứng các điều kiện pháp luật về giao dịch, có thể giao cho bên nhận cọc nắm giữ và xác định được giá trị bằng một khoản tiền nhất định tại thời điểm đặt cọc, trừ trường hợp pháp luật có quy định khác.
Nghị quyết không có nghĩa từ ngày 15/10, mọi loại tài sản số đều mặc nhiên được phép đặt cọc. Từng tài sản vẫn phải đáp ứng những điều kiện tương ứng.
Giá trị tài sản đặt cọc có thể lớn hơn, bằng hoặc nhỏ hơn giá trị nghĩa vụ được bảo đảm, trừ trường hợp luật quy định khác. Nếu các bên không thỏa thuận được giá trị bằng tiền, Tòa án xác định giá trị tại thời điểm xét xử sơ thẩm.
Trong khi đó, tài sản thuộc sở hữu chung hợp nhất, việc đặt cọc phải được tất cả chủ sở hữu đồng ý. Với sở hữu chung theo phần, mỗi người chỉ được dùng phần tài sản thuộc quyền sở hữu của mình để đặt cọc, trừ trường hợp pháp luật quy định khác hoặc các bên có thỏa thuận khác.
Những hướng dẫn trên còn giúp làm rõ điều kiện sử dụng, xác định giá trị và xử lý tranh chấp khi tài sản đặt cọc không phải tiền mặt hoặc thuộc sở hữu của nhiều người.
Bộ luật Dân sự 2015 đã quy định thời hiệu khởi kiện tranh chấp hợp đồng và những trường hợp không áp dụng thời hiệu. Nghị quyết 03 làm rõ cách áp dụng đối với từng yêu cầu liên quan đến đặt cọc.
Tại Điều 8, yêu cầu phạt cọc, bồi thường thiệt hại do vi phạm nghĩa vụ hoặc yêu cầu khác về hợp đồng đặt cọc được áp dụng thời hiệu theo Điều 429 Bộ luật Dân sự và luật liên quan.
Tại Điều 429 quy định thời hiệu khởi kiện về hợp đồng là 3 năm, kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền, lợi ích hợp pháp của mình bị xâm phạm.
Tại Điều 132 BLDS – đối với yêu cầu tuyên bố giao dịch đặt cọc vô hiệu, thời hiệu được xem xét. Riêng,yêu cầu đòi lại tài sản đặt cọc, Tòa án không áp dụng thời hiệu khởi kiện theo khoản 2 Điều 155 Bộ luật Dân sự.
Vì vậy, dù đã trải qua nhiều năm, người có yêu cầu đòi lại tài sản đặt cọc không đương nhiên mất quyền khởi kiện vì hết thời hiệu. Mặc dù vậy, có được nhận lại tài sản hay không vẫn phụ thuộc vào căn cứ pháp luật và chứng cứ của từng vụ việc.
Nghị quyết 03/2026 gồm 9 điều (có hiệu lực từ ngày 15/10), nhằm thống nhất việc áp dụng pháp luật khi giải quyết tranh chấp đặt cọc. Đối với bản án, quyết định của Tòa án đã có hiệu lực pháp luật trước thời điểm này, không được chỉ dựa vào hướng dẫn của Nghị quyết để kháng nghị theo thủ tục giám đốc thẩm hoặc tái thẩm, trừ trường hợp có căn cứ khác.
Thứn hai: Nếu cố tình khai thấp giá chuyển nhượng bất động sản sẽ bị xử lý ra sao?
Hoạt động chuyển nhượng bất động sản làm phát sinh nhiều nghĩa vụ tài chính đối với cá nhân và doanh nghiệp. Việc xác định đúng giá tính thuế, kê khai đầy đủ hồ sơ và nộp tiền đúng thời hạn là yêu cầu quan trọng nhằm bảo đảm quyền lợi hợp pháp của các bên tham gia giao dịch.
Đối với cá nhân, thuế thu nhập cá nhân từ chuyển nhượng bất động sản được tính theo thuế suất 2% trên giá chuyển nhượng. Trường hợp giá ghi trên hợp đồng thấp hơn mức giá đất do UBND cấp tỉnh quy định để tính thuế theo quy định hiện hành, cơ quan thuế có thể áp dụng mức giá do Nhà nước quy định làm căn cứ tính thuế.
Do đó, bên nhận chuyển nhượng thuộc diện phải nộp lệ phí trước bạ thực hiện nghĩa vụ này theo mức 0,5% giá tính lệ phí trước bạ. Giá tính lệ phí được xác định theo quy định hiện hành, trong đó có việc đối chiếu giá hợp đồng với bảng giá đất và các căn cứ tính lệ phí do cơ quan có thẩm quyền ban hành.
Đối với doanh nghiệp, thu nhập từ chuyển nhượng bất động sản phải được xác định, kê khai theo quy định về thuế thu nhập doanh nghiệp. Thuế suất phổ thông là 20% trên thu nhập chịu thuế, được xác định trên cơ sở doanh thu chuyển nhượng sau khi trừ giá vốn và các khoản chi phí được trừ hợp lệ. Doanh nghiệp thuộc đối tượng chịu thuế giá trị gia tăng phải thực hiện kê khai, lập hóa đơn theo quy định. Thuế suất và giá tính thuế được xác định căn cứ vào loại giao dịch, giá chuyển nhượng và phần giá đất được trừ theo quy định pháp luật.
Cá nhân, tổ chức tham gia giao dịch cần chủ động tìm hiểu các quy định liên quan, chuẩn bị đầy đủ hồ sơ và chịu trách nhiệm về tính chính xác, trung thực của thông tin cung cấp cho cơ quan quản lý thuế.
Xin lưu ý, những nguyên tắc quan trọng là kê khai đúng giá chuyển nhượng thực tế, không cố tình ghi giá thấp hơn giá giao dịch nhằm giảm số thuế, lệ phí phải nộp. Trường hợp phát hiện kê khai sai, cơ quan thuế có thể xác định lại nghĩa vụ thuế, xử phạt vi phạm hành chính hoặc chuyển hồ sơ đến cơ quan có thẩm quyền nếu có dấu hiệu tội phạm.
Về thời hạn thực hiện thủ tục, người nộp thuế cần lưu ý thời hạn đăng ký biến động đất đai, thời hạn nộp hồ sơ khai thuế và thời hạn nộp tiền theo từng nghĩa vụ cụ thể. Theo quy định về đăng ký đất đai, thời hạn đăng ký biến động đối với các trường hợp thuộc diện phải đăng ký thường là 30 ngày kể từ ngày phát sinh biến động, trong đó có trường hợp chuyển nhượng quyền sử dụng đất.
Đối với hồ sơ khai thuế thu nhập cá nhân và lệ phí trước bạ, thời hạn thực hiện phụ thuộc vào loại tài sản, hình thức giao dịch và quy định áp dụng cho từng trường hợp. Người nộp thuế cần căn cứ quy định hiện hành và hướng dẫn của cơ quan thuế để tránh nộp hồ sơ chậm hoặc phát sinh tiền phạt.
Lệ phí trước bạ được thực hiện theo trình tự đăng ký tài sản và thông báo của cơ quan thuế. Người nộp cần theo dõi thời hạn ghi trong thông báo để hoàn thành nghĩa vụ đúng hạn.
Cố tình ghi giá chuyển nhượng trên hợp đồng thấp hơn giá giao dịch thực tế nhằm giảm nghĩa vụ thuế có thể bị xem xét là hành vi trốn thuế nếu đáp ứng các dấu hiệu theo quy định pháp luật.
Tại Điều 200 Bộ luật Hình sự năm 2015 (được sửa đổi, bổ sung năm 2017), cá nhân thực hiện hành vi trốn thuế có thể bị truy cứu trách nhiệm hình sự tùy thuộc số tiền thuế trốn và các tình tiết liên quan.
Đối với trường hợp trốn thuế từ 100 triệu đồng đến dưới 300 triệu đồng, hoặc dưới 100 triệu đồng nhưng thuộc trường hợp luật định, người vi phạm có thể bị phạt tiền từ 100 triệu đồng đến 500 triệu đồng hoặc phạt tù từ 3 tháng đến 2 năm.
Nếu số tiền thuế trốn từ 300 triệu đồng đến dưới 1 tỷ đồng, hoặc hành vi có các tình tiết định khung như phạm tội có tổ chức, tái phạm nguy hiểm, mức phạt có thể tăng lên từ 500 triệu đồng đến 1,5 tỷ đồng hoặc phạt tù từ 1 năm đến 3 năm.
Trường hợp số tiền thuế trốn từ 1 tỷ đồng trở lên, người phạm tội có thể bị phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm.
Ngoài hình phạt chính, người phạm tội còn có thể bị phạt tiền bổ sung từ 20 triệu đồng đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm, hoặc bị tịch thu một phần hay toàn bộ tài sản theo quy định.
Tại Điều 17 Nghị định 125/2020/NĐ-CP của Chính phủ – đối với hành vi chưa đến mức truy cứu trách nhiệm hình sự, người vi phạm có thể bị xử phạt hành chính. Tùy tính chất, mức độ vi phạm và các tình tiết tăng nặng, giảm nhẹ, mức phạt đối với hành vi trốn thuế có thể bằng từ 1 lần đến 3 lần số tiền thuế trốn. Cạnh đó, người vi phạm còn bị buộc nộp đủ số tiền thuế trốn vào ngân sách nhà nước theo quy định.
Các quy định về thuế và xử phạt cho thấy việc kê khai trung thực giá chuyển nhượng không chỉ là nghĩa vụ tài chính mà còn là biện pháp bảo vệ người dân trước những rủi ro pháp lý có thể phát sinh.
Từ đó, trước khi ký hợp đồng chuyển nhượng bất động sản, các bên cần thống nhất, ghi nhận đúng giá giao dịch thực tế, chuẩn bị hồ sơ đầy đủ và thực hiện nghĩa vụ thuế theo đúng quy định. Khi có vướng mắc về giá tính thuế, thời hạn kê khai hoặc trường hợp được miễn thuế, người nộp thuế nên chủ động liên hệ cơ quan thuế hoặc cơ quan chuyên môn để được hướng dẫn, hạn chế nguy cơ vi phạm pháp luật.
Trên đây là hai trường hợp được quý doanh nhân quan tâm, nếu có gì vướng mắc cần làm rõ, rất mong quý vị liên hệ trực tiếp Trung tâm tư vấn pháp luật Toàn Tâm để được tham vấn, hỗ trợ miễn phí…
CTV TVPL Bùi Văn Hải – Trung tâm tư vấn pháp luật Toàn Tâm